ธปท.เผย ไตรมาส3/69 ระบบการเงินไทยแกร่งทุนสุง สินเชื่อธุรกิจขยายตัว 10.4% หวั่น SME หดตัวต่อเนื่อง 17 ไตรมาส
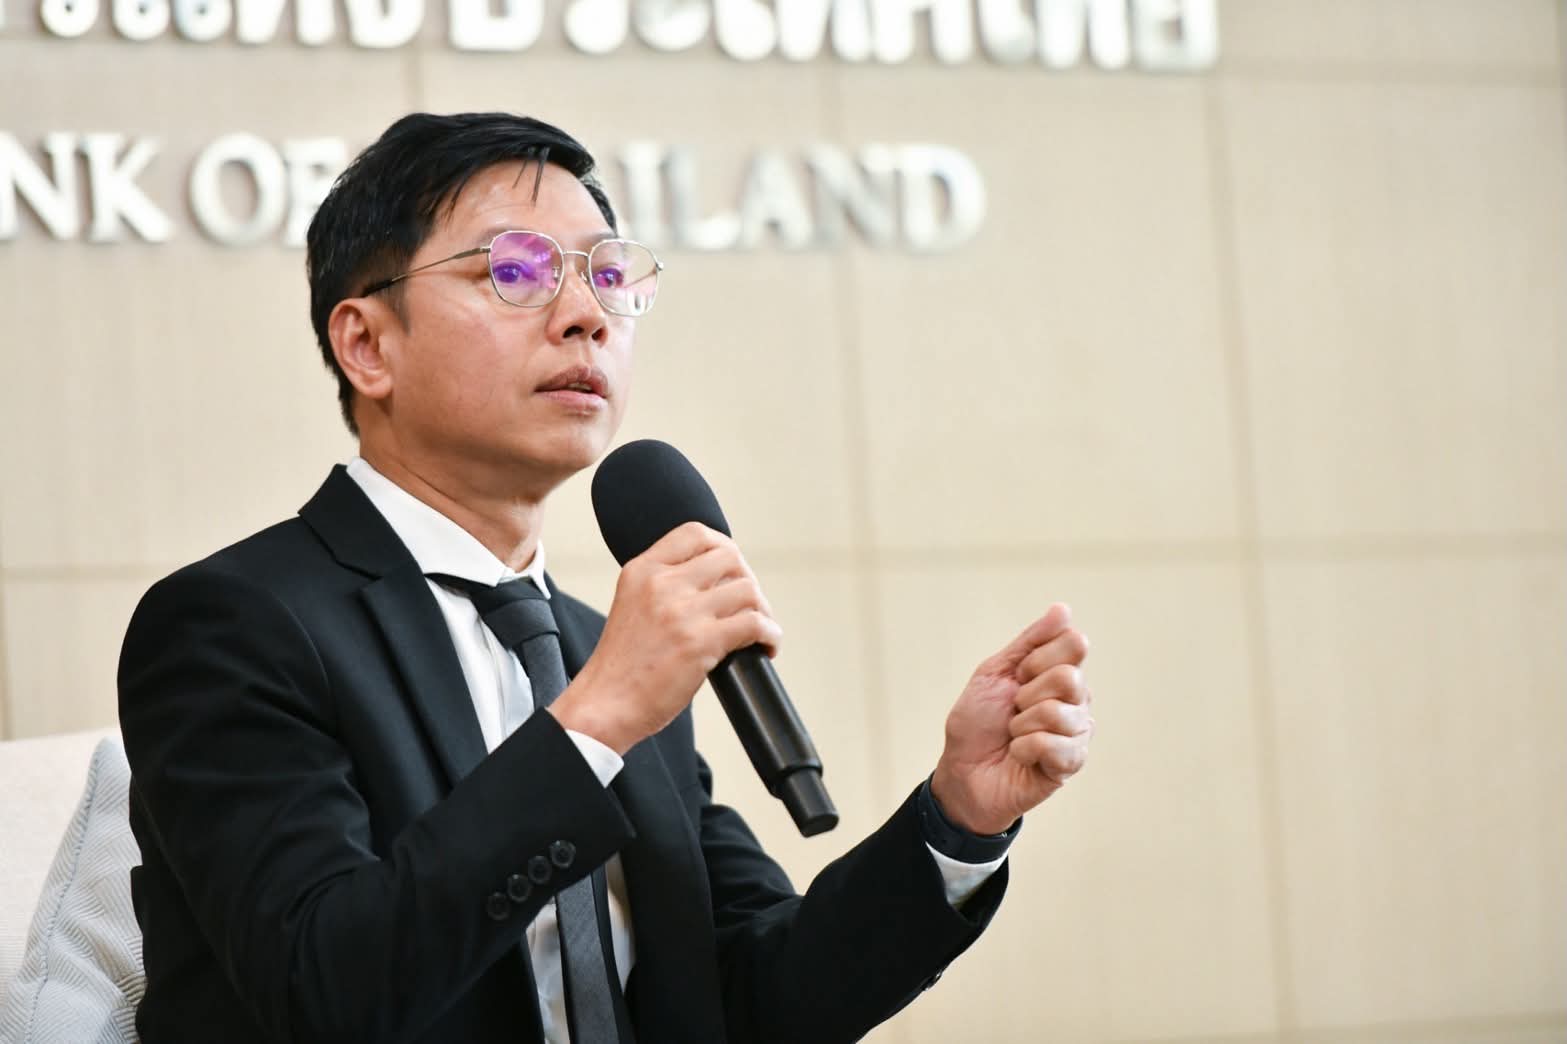
นายสมชาย เลิศลาภวศิน ผู้ช่วยผู้ว่าการ สายกำกับสถาบันการเงิน ธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยในงานแถลงข่าวสรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 ว่า ผลการดำเนินงานของระบบธนาคารพาณิชย์ในไตรมาส 3 ปี 2569 กำไรสุทธิอยู่ที่ 69,000 ล้านบาท ปรับลดลงจากไตรมาสก่อนที่อยู่ 83,000 ล้านบาท โดยเป็นผลจากรายได้การดำเนินงานที่ลดลงเป็นสำคัญ ทั้งรายได้เงินปันผล และ กำไรที่ลดลงจากการตีมูลค่าสินทรัพย์ทางการเงิน (FVTPL) สอดคล้องกับอัตราผลตอบแทนพันธบัตร (bond yield) ที่ปรับสูงขึ้น
ด้านสินเชื่อระบบธนาคารพาณิชย์ (รวมเครือ) ไตรมาส 3 ปี 2569 ขยายตัว 4.0% จากระยะเดียวกันปีก่อน จากแรงส่งของสินเชื่อธุรกิจขนาดใหญ่ที่ขยายตัวถึง 10.4% โดยส่วนใหญ่ใช้เพื่อเป็นเงินทุนหมุนเวียน และ รองรับต้นทุนที่สูงขึ้น รวมถึงเพื่อรองรับการลงทุนใหม่ของอุตสาหกรรมด้านเทคโนโลยี และ ปัญญาประดิษฐ์
ในขณะที่สินเชื่อธุรกิจ SMEs หดตัวที่ -4.2% ซึ่งเป็นการหดตัวต่อเนื่องเป็นไตรมาสที่ 17 หรือ ตั้งแต่ไตรมาส 3 ปี 2565 และ สินเชื่ออุปโภคบริโภค ยังหดตัว -0.5% สะท้อนการฟื้นตัวของเศรษฐกิจที่ยังขยายตัวไม่ทั่วถึง (K-shaped recovery) สำหรับคุณภาพสินเชื่อโดยรวมค่อนข้างทรงตัว
ขณะที่ NPL (Stage 3) อยู่ที่ 535.2 พันล้านบาท คิดเป็นสัดส่วน NPL ต่อสินเชื่อรวมที่ 2.82% ทรงตัวจากไตรมาสก่อน ขณะที่สินเชื่อ Stage 2 ปรับลดลงมาอยู่ที่ 6.68% จากการปรับชั้นดีขึ้นของลูกหนี้ที่เคยถูกจัดชั้นเชิงคุณภาพ และ ลูกหนี้ที่กลับมาชำระหนี้ได้ ขณะที่อัตราการไหลเป็น NPL ชะลอลง ส่วนหนึ่งเป็นผลจากการช่วยเหลือลูกหนี้ของธนาคารพาณิชย์ ด้วยการปรับโครงสร้างหนี้เชิงป้องกันอย่างต่อเนื่อง
อย่างไรก็ตาม หากมองไปข้างหน้า การฟื้นตัวของเศรษฐกิจไทยที่ไม่ทั่วถึงยังเป็นปัจจัยกดดันความสามารถในการชำระหนี้ โดยเฉพาะกลุ่มลูกหนี้ SMEs ที่มีปัญหาความสามารถในการแข่งขัน และ เปราะบางอยู่เดิม รวมทั้งภาคครัวเรือนที่เผชิญกับความผันผวนของรายได้และ ค่าครองชีพที่สูงขึ้น จึงควรติดตามแนวโน้มคุณภาพสินเชื่อของธนาคารพาณิชย์อย่างใกล้ชิดต่อไป ทั้งนี้ มาตรการการลดภาระหนี้ของทางการ และ การสนับสนุนสภาพคล่องจากสถาบันการเงินที่ต่อเนื่องมีส่วนช่วยประคับประคองภาคธุรกิจ และ ครัวเรือนในระยะต่อไป
"ภาพรวม NPL ของระบบธนาคารพาณิชย์ปรับตัวสูงขึ้นเล็กน้อยในบางกลุ่ม โดย NPL ของสินเชื่อ SME ยังทรงตัวอยู่ในระดับสูงที่ 9.1% แม้จะเริ่มเห็นสัญญาณการชะลอตัวของการไหลเข้าของ NPL ใหม่ ซึ่งมาตรการช่วยเหลือที่มาจากภาครัฐ และ ธนาคารพาณิชย์โดยเฉพาะการปรับโครงสร้างหนี้ช่วยชะลอการไหลของหนี้เสียได้ในระดับหนึ่ง แต่ ธปท. ยังคงต้องติดตามความเสี่ยงด้านเครดิตของครัวเรือน และ SME อย่างใกล้ชิดต่อไป"นายสมชาย กล่าว
ในส่วนของเหตุการณ์ภัยคุกคามทางไซเบอร์ และ กรณีที่เกี่ยวข้องกับระบบของ Microsoft 365 ที่ผ่านมา ธปท. ระบุว่า ภาพรวมเป็นไปในทิศทางเดียวกับทั่วโลกที่สถานการณ์เริ่มคลี่คลายลง โดยยืนยันว่า ไม่มีรายงานความเสียหายต่อสถาบันการเงิน หรือ ระบบการทำธุรกรรมหลักแต่อย่างใด มีเพียงช่องทางการติดต่อบางส่วนที่ได้รับผลกระทบชั่วคราว ขณะที่ช่องทางหลักอื่น ๆ เช่น แอปพลิเคชันโมบายแบงก์กิ้งยังคงใช้งานได้ตามปกติ
นอกจากนี้ ธปท. ได้เน้นย้ำเตือนภัยประชาชนให้ระมัดระวังการดาวน์โหลด และ ใช้งานแอปพลิเคชันทางการเงิน โดยแนะนำให้ผู้บริโภคตรวจสอบรายชื่อผู้ให้บริการที่ได้รับอนุญาตจากทางการผ่านเว็บไซต์ หรือ แอปพลิเคชันของ ธปท. ก่อนทุกครั้ง ห้ามดาวน์โหลดแอปพลิเคชันที่ไม่รู้จัก หรือ ไม่มีที่มาที่ไปอย่างเด็ดขาด เนื่องจากเป็นกลลวงของมิจฉาชีพที่แอบอ้างเพื่อขโมยข้อมูลส่วนบุคคล หรือ เจาะระบบโทรศัพท์มือถือ
ทั้งนี้ ตามกฎหมาย PDPA หากเกิดกรณีข้อมูลรั่วไหล สถาบันการเงินและผู้ให้บริการทุกแห่งมีหน้าที่ต้องแจ้งให้ผู้ได้รับผลกระทบ และหน่วยงานที่เกี่ยวข้องทราบภายใน 72 ชั่วโมง พร้อมทั้งต้องมีมาตรการเยียวยาและป้องกันอย่างรัดกุม ในกรณีที่เกิดความเสียหายจากการใช้บริการทางการเงินที่ถูกต้องตามกฎหมาย สถาบันการเงินจะต้องเป็นผู้รับผิดชอบตามหลักเกณฑ์ที่กำหนด แต่หากประชาชนหลงไปใช้บริการแอปพลิเคชันเถื่อนหรือนอกระบบ ความเสี่ยง และ ความเสียหายที่เกิดขึ้นผู้ใช้บริการจะต้องแบกรับความเสี่ยงด้วยตนเอง
ส่วนความคืบหน้าของการออกใบอนุญาตจัดตั้งธนาคารไร้สาขา (Virtual Bank) โดยระบุว่า ขณะนี้มีผู้ยื่นขอใบอนุญาตทั้งหมด 3 ราย โดยรายแรกได้เปิดให้บริการไปแล้ว ขณะที่อีก 2 รายที่เหลืออยู่ในขั้นตอนของการยื่นขอใบอนุญาต และ ดำเนินการเตรียมความพร้อมตามขั้นตอนของกฎกระทรวง
นอกจากนี้ ธปท. ยังย้ำว่า การพิจารณาคำขอของทั้ง 2 รายที่เหลือนั้น จะต้องมีความครบถ้วนสมบูรณ์ และ เป็นไปตามหลักเกณฑ์ที่กฎหมายกำหนดอย่างเคร่งครัด เนื่องจากมีรายละเอียดสำคัญที่ต้องตรวจสอบร่วมกันระหว่าง ธปท. และ กระทรวงการคลัง ก่อนที่จะเสนอให้รัฐมนตรีว่าการกระทรวงการคลังพิจารณาต่อไป
สำหรับภาพรวมการดำเนินงานของ Virtual Bank รายที่เปิดให้บริการไปแล้วนั้น ถือว่า เป็นไปตามแผนที่ผู้ให้บริการได้นำเสนอไว้ โดยมีการพัฒนาบริการทางการเงินที่แตกต่างจากสถาบันการเงินทั่วไป เพื่อช่วยส่งเสริมการออม การวางแผนทางการเงิน รวมถึงการทยอยปล่อยผลิตภัณฑ์สินเชื่อรูปแบบใหม่ๆ
ทั้งนี้ คาดว่าในระยะต่อไป เมื่อมีการเก็บข้อมูลทางเลือก (Alternative Data) มากขึ้น จะทำให้ผู้ให้บริการสามารถนำเสนอผลิตภัณฑ์สินเชื่อในรูปแบบใหม่ที่ตอบโจทย์กลุ่มลูกค้าที่เข้าไม่ถึงบริการทางการเงินในระบบ (Underserved) ได้ดียิ่งขึ้น
ที่มา: แนวหน้า